Il fut un temps où payer sa facture d’eau, commander un taxi et se faire livrer un repas chaud supposaient trois applications différentes, trois comptes créés, trois mots de passe oubliés. Ce temps n’est pas totalement révolu sur le continent africain, mais il s’efface vite. Depuis 2023, une catégorie d’applications concentre l’attention des investisseurs, des utilisateurs et des observateurs du numérique africain : les super apps.
Le terme circule depuis des années dans les discussions sur WeChat en Chine ou Grab en Asie du Sud-Est. En Afrique, il prend une forme particulière, dictée par les réalités locales : fort taux de bancarisation mobile, faible couverture bancaire classique, millions de nouveaux smartphones chaque année, et des villes qui grandissent vite (Abidjan, Dakar, Cotonou, Douala.)
En 2026, le marché africain des paiements mobiles dépasse les 7 milliards de dollars. Voici comment s’y retrouver.
C’est quoi une super app ? Définition simple
Une super app, c’est une application mobile qui regroupe plusieurs services sous une seule interface : transport, livraison, paiement, commerce en ligne, parfois même streaming ou crédit. L’idée, empruntée à WeChat (que certains appellent le « WeChat africain » quand ils cherchent la référence), est de ne plus forcer l’utilisateur à jongler entre plusieurs apps.
En pratique, une super app réelle remplit trois critères : elle intègre un portefeuille de paiement, elle couvre au moins deux verticales différentes (mobilité + commerce, par exemple), et elle permet des transactions entre services sans quitter l’application.
Super app vs application classique : quelle différence concrète ?
Une application classique fait bien une seule chose. Uber vous transporte. Glovo vous livre. PayPal vous fait payer. Chacune est optimisée pour son usage.
Une super app parie sur l’inverse : vous garder. Vous commandez votre repas pendant que le chauffeur arrive. Payer avec le même portefeuille que celui qui a servi à recharger votre téléphone ce matin. Fidéliser via un écosystème, pas via un service.
Le risque, c’est de mal faire plusieurs choses plutôt que d’en faire une seule correctement. Les apps africaines qui réussissent ce pari sont celles qui ont démarré sur un vrai pain point local (souvent la mobilité ou le paiement), puis ont élargi progressivement.
Les meilleures super app africaines en 2026
1. Gozem : la référence francophone
Pays : Togo, Bénin, Gabon, Cameroun (expansion vers Sénégal, Côte d’Ivoire prévue)
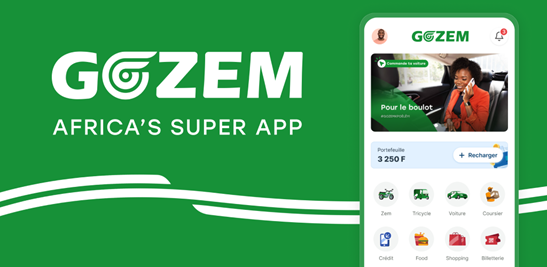
Gozem est née en 2018 à Lomé, sur le modèle du moto-taxi numérique. Aujourd’hui, c’est l’application multi-services la plus complète d’Afrique francophone : transport de personnes, livraison de nourriture, livraison de colis, e-commerce, et depuis fin 2024, un portefeuille financier appelé Gozem Money, développé en partenariat avec NSIA Banque.
En février 2025, Gozem a levé 30 millions de dollars en Série B, portant son financement total à environ 45 millions de dollars depuis sa création. Plus de 3 millions d’installations sur Google Play, note de 4,6 étoiles, et une dernière mise à jour en février 2026. Pour les utilisateurs de Cotonou ou Lomé, c’est l’application multi-services la plus présente au quotidien.
Ce qui distingue Gozem, c’est la profondeur locale. L’ajout récent de la livraison de gaz domestique en 30 minutes au Togo en dit long sur la stratégie : couvrir les besoins réels des ménages, pas seulement les usages urbains premium.
Points forts : ancrage francophone, Gozem Money, moto-taxi fiable.
Limite : couverture géographique encore restreinte, expansion en cours.
2. Yango : l’ambition continentale
Pays : 16 pays africains dont Côte d’Ivoire, Sénégal, Cameroun, Bénin, Maroc
Yango Group, basé à Dubaï, a lancé ses premiers services en Côte d’Ivoire en 2018. Depuis, l’entreprise a déployé une super app qui couvre la mobilité (VTC, moto-taxi), la livraison de repas, la navigation, l’e-commerce et les paiements digitaux. En juillet 2025, elle a inauguré un bureau régional à Abidjan pour coordonner ses opérations africaines.
L’offensive de 2026 est nette : 150 millions de dollars investis pour s’étendre dans dix nouveaux pays africains, avec un objectif de croissance de 60 % cette année. Simultanément, Yango Tech vient d’être lancé au Sénégal pour adresser les entreprises et institutions publiques via l’IA et les infrastructures numériques.
Pour les utilisateurs d’Abidjan, Yango est souvent l’application VTC de référence. Le service Goya by Yango, lancé début 2025, vise le segment premium avec des chauffeurs soumis à une vérification en 8 étapes.
Points forts : présence multi-pays, interface fluide, offre premium disponible.
Limite : concurrence forte sur la mobilité (inDrive, Uber sur certains marchés).
3. Wave : la fintech qui a changé les règles au Sénégal
Pays : Sénégal, Côte d’Ivoire, Mali, Ouganda, Gambie et autres
Wave n’est pas techniquement une super app au sens transport + livraison. Mais dans l’univers de la fintech Afrique francophone, elle a redéfini ce qu’on peut attendre d’une application de paiement. Frais quasi nuls (0,5 % sur les transferts contre 5 à 10 % pour la concurrence historique), interface QR code accessible à tous, déploiement terrain massif.
Au Sénégal, les paiements marchands via Wave ont bondi de 162 % en 2024. En 2025, Wave n’est plus perçue comme une alternative à Orange Money ou Moov Money : elle est devenue l’étalon qui force ses concurrents à baisser leurs prix. L’application dépasse désormais les 7 pays africains, avec des partenariats récents pour les transferts internationaux (TerraPay, Orabank).
Si vous cherchez une application de paiement mobile en Afrique de l’Ouest, Wave est probablement la première chose à essayer.
Points forts : frais très bas, adoption massive, UX simple
Limite : moins de services non-financiers que ses concurrents
4. Orange Money : l’opérateur qui veut tout faire
Pays : 17 pays d’Afrique francophone, de Dakar à Madagascar
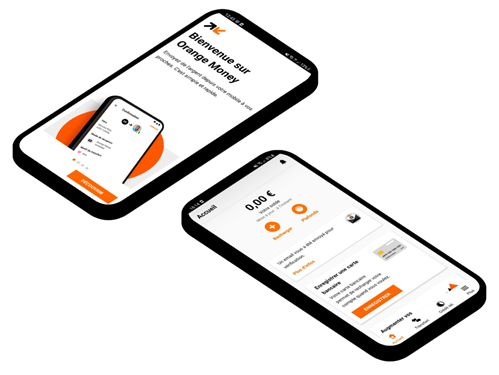
Orange Money, c’est la profondeur de réseau que peu d’acteurs peuvent égaler : 17 pays, une infrastructure télécom sous-jacente, et des millions d’utilisateurs historiques. En 2023, Orange a lancé une version super app visant 45 millions d’utilisateurs d’ici fin 2025. Transferts, paiements marchands, remises internationales, services financiers.
L’avantage d’Orange Money sur ses concurrents purement digitaux, c’est la capillarité : des agents partout, y compris là où la couverture data reste faible, accessibles en USSD. Le revers, c’est que l’innovation produit y est historiquement plus lente que chez Wave ou Gozem.
En 2026, Orange Money reste incontournable pour les transferts transfrontaliers dans la zone UEMOA, même si l’interopérabilité imposée par les banques centrales va changer la donne sur les années à venir.
Points forts : couverture géographique imbattable, fiabilité, USSD sans internet.
Limite : innovation produit moins rapide, interface vieillissante sur certains marchés.
5. Moov Money : le challenger ancré dans les usages
Pays : Bénin, Togo, Côte d’Ivoire, Mali, Burkina Faso, Niger et autres
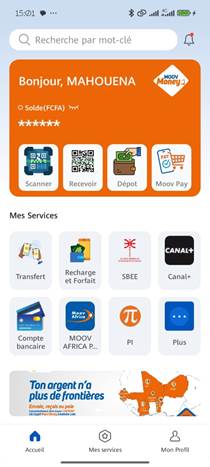
Moov Money (opéré par Moov Africa) est souvent la deuxième ou troisième application de paiement installée sur les téléphones en Afrique francophone, mais elle est réellement utilisée. Recharges, transferts P2P, paiements marchands, factures : l’application couvre les usages quotidiens. Une mise à jour importante en novembre 2025 a amélioré l’expérience utilisateur, notamment sur Android.
Points forts : présence multi-pays UEMOA, compatibilité USSD.
Limite : moins d’innovation fintech que Wave, pas d’écosystème multi-services.
6. M-Pesa Super App : le pionnier est-africain
Pays : Kenya (principalement), Tanzanie, Ethiopie, Mozambique, Egypte, Afrique du Sud
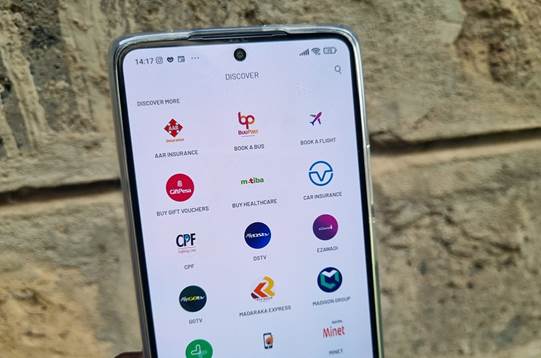
M-Pesa existe depuis 2007. C’est historiquement la première application de mobile money à grande échelle au monde, lancée au Kenya par Safaricom. En 2025, plus de 60 millions d’utilisateurs actifs au Kenya. La version Super App, désormais intégrée à l’application Safaricom OneApp, va au-delà du paiement : mini apps, bundles data, gestion de compte fibre, et prochainement le paiement NFC « Tap to Pay ».
Pour les utilisateurs francophones, M-Pesa reste moins pertinent au quotidien, la couverture est principalement anglophone. Mais pour comprendre ce que peut devenir une super app financière africaine mature, M-Pesa est la référence incontournable. Tout le reste du continent regarde comment Safaricom a construit cet écosystème.
Points forts : maturité, profondeur des services financiers, réseau d’agents dense.
Limite : couverture principalement anglophone (Afrique de l’Est).
7. inDrive : le VTC qui s’élargit
Pays : Côte d’Ivoire, Sénégal, Ghana, Nigeria, Cameroun et +20 pays africains
inDrive a démarré comme une application VTC à prix négocié, un modèle différent d’Uber ou Yango, où le passager propose son prix et le chauffeur accepte ou contre-propose. Cette mécanique a séduit dans les grandes villes africaines où le pouvoir d’achat est variable.
En 2025-2026, inDrive étend ses services vers la livraison de colis et le recrutement de freelances (inDrive Services), se rapprochant du modèle super app. L’application reste avant tout une référence pour le transport VTC en Afrique subsaharienne anglophone et francophone, avec une présence forte à Abidjan et Dakar.
Points forts : prix négocié, fort ancrage Côte d’Ivoire et Sénégal, extension services
Limite : transition super app encore incomplète
Tableau comparatif des super app africaines 2026
| Application | Paiement mobile | Transport | Livraison | Couverture |
| Gozem | Gozem Money | Disponible | Nourriture + colis | Afrique francophone Ouest/Centre |
| Yango | Paiements digitaux | VTC | Repas + colis | 16 pays africains |
| Wave | Principal service | Indisponible | Indisponible | 7+ pays UEMOA |
| Orange Money | Principal service | Indisponible | Indisponible | 17 pays Afrique |
| Moov Money | Principal service | Indisponible | Indisponible | 8+ pays UEMOA |
| M-Pesa | Référence | Indisponible | Indisponible | Kenya + Afrique de l’Est |
| inDrive | In-app | VTC | Colis | 20+ pays Afrique |
Quelle super app utiliser selon votre pays ?
Au Bénin (Cotonou, Porto-Novo) utilise Gozem pour la mobilité et la livraison, Moov Money pour les paiements courants. Pour les utilisateurs de Cotonou, Gozem couvre déjà bien le quotidien urbain (transport, repas, et bientôt les services financiers via Gozem Money).
En Côte d’Ivoire (Abidjan), tu as le choix entre Yango et inDrive qui se disputent le VTC. Orange Money reste dominant pour le paiement, Wave gagne du terrain. Pour l’application multi-services la plus complète à Abidjan, Yango est la plus avancée.
Au Sénégal (Dakar), Wave a transformé les habitudes de paiement. Yango est présent sur la mobilité. Pour les applications multi-services à Dakar, l’écosystème se construit encore, aucun acteur n’a encore la densité de services de Gozem au Togo.
Sécurité et données des super apps africaines
La question mérite d’être posée franchement. Concentrer ses paiements, ses déplacements et ses achats dans une seule application, c’est aussi concentrer ses données personnelles chez un seul acteur.
Quelques points à vérifier avant de confier votre portefeuille à une super app :
- L’application est-elle régulée localement ? Gozem Money opère sous licence de la BCEAO pour les pays de la zone UEMOA. Orange Money et Moov Money sont sous supervision des autorités télécom et financières de chaque pays. Wave est régulée au Sénégal par la Banque centrale des États de l’Afrique de l’Ouest.
- Les données sont-elles hébergées localement ou à l’étranger ? C’est une information que la plupart des entreprises ne publient pas spontanément, mais que les politiques de confidentialité mentionnent parfois.
- La couche fintech est-elle distincte de l’application de transport ? Chez Gozem, Gozem Money est techniquement un portefeuille séparé intégré à l’app. Chez Yango, le paiement s’appuie sur des partenaires locaux.
En pratique, les grandes apps africaines ont des bilans de sécurité corrects. Aucun incident majeur documenté n’a émergé publiquement sur ces acteurs en 2025-2026. Mais comme partout, activer la double authentification reste la première précaution.
FAQ
Qu’est-ce qu’une super app africaine ?
Une application mobile qui regroupe plusieurs services sous une même interface : transport, paiement, livraison, e-commerce. En Afrique, les plus avancées combinent mobilité urbaine et services financiers mobiles.
Peut-on télécharger une super app africaine en Europe ou en France ?
Oui, Gozem, Yango et Wave sont disponibles sur Google Play et l’App Store. L’utilisation réelle dépend de votre présence dans les pays couverts, mais certains services (comme les transferts internationaux) fonctionnent depuis la diaspora.
Quelle est la différence entre Orange Money et Wave ?
Orange Money s’appuie sur l’infrastructure télécom d’Orange dans 17 pays et fonctionne même sans internet (USSD). Wave est une fintech pure, disponible dans 7+ pays, avec des frais nettement plus bas et une interface plus moderne. Les deux sont disponibles en Afrique francophone.
Y a-t-il un « WeChat africain » ?
Pas encore un seul acteur qui domine comme WeChat en Chine. Gozem est la plus proche du modèle super app intégré en Afrique francophone. M-Pesa en est le précédent historique en Afrique de l’Est.
Gozem est-elle disponible au Bénin ?
Oui, Gozem opère au Bénin depuis ses débuts. L’application couvre Cotonou et d’autres villes béninoises pour le transport, la livraison et les paiements.